Anda terpapar dengan berbagai risiko setiap hari. Apa itu risiko? Bagaimana proses manajemen risiko? Bagaimana cara merespons terhadap risiko? Simak artikel di bawah ini.
Menurut Kamus Besar Bahasa Indonesia (KBBI), risiko adalah akibat yang kurang menyenangkan (merugikan, membahayakan) dari suatu perbuatan atau tindakan. Secara garis besar, risiko adalah kondisi yang belum pasti, tetapi mengandung unsur bahaya sebagai konsekuensi atau akibat dari keputusan yang Anda ambil, bisnis atau aktivitas yang Anda lakukan.
Terdapat 2 jenis risiko yang terjadi di kehidupan sehari-hari:
1. Risiko murni (pure risk) dan risiko spekulatif (speculative risk)
Risiko murni adalah peristiwa yang tidak dapat dihindari dan tidak dapat dikendalikan yang hasilnya berakhir pada kerugian total. Contohnya seperti bencana alam, kecelakaan, pencurian, kerusakan properti dan kematian. Kerusakan jenis ini dapat ditanggung oleh perusahaan asuransi.
Berbeda dengan risiko murni, risiko spekulatif memiliki peluang untuk untung, rugi atau seimbang (tidak untung dan rugi). Contohnya adalah berinvestasi di pasar saham atau perjudian. Risiko jenis ini tidak dapat diasuransikan, dan bisa diakali dengan melakukan diversifikasi.
2. Risiko fundamental dan risiko khusus (particular risk)
Risiko fundamental adalah risiko yang sebagian besar berasal dari alam. Ini adalah risiko yang timbul dari penyebab yang berada di luar kendali individu atau kelompok individu. Kerugian yang timbul dapat menjadi bencana dan dirasakan oleh sejumlah besar penduduk, masyarakat atau oleh negara. Contoh seperti banjir, gempa bumi, tsunami atau tanah longsor.
Berbeda dengan risiko fundamental, risiko khusus adalah risiko yang biasanya muncul dari tindakan individu atau bahkan sekelompok individu. Kerugian dirasakan oleh pribadi atau kelompok akibat kelalaian atau kesalahan. Contohnya adalah kebakaran, perampokan, pembobolan, pencurian, tenggelam, atau kecelakaan.
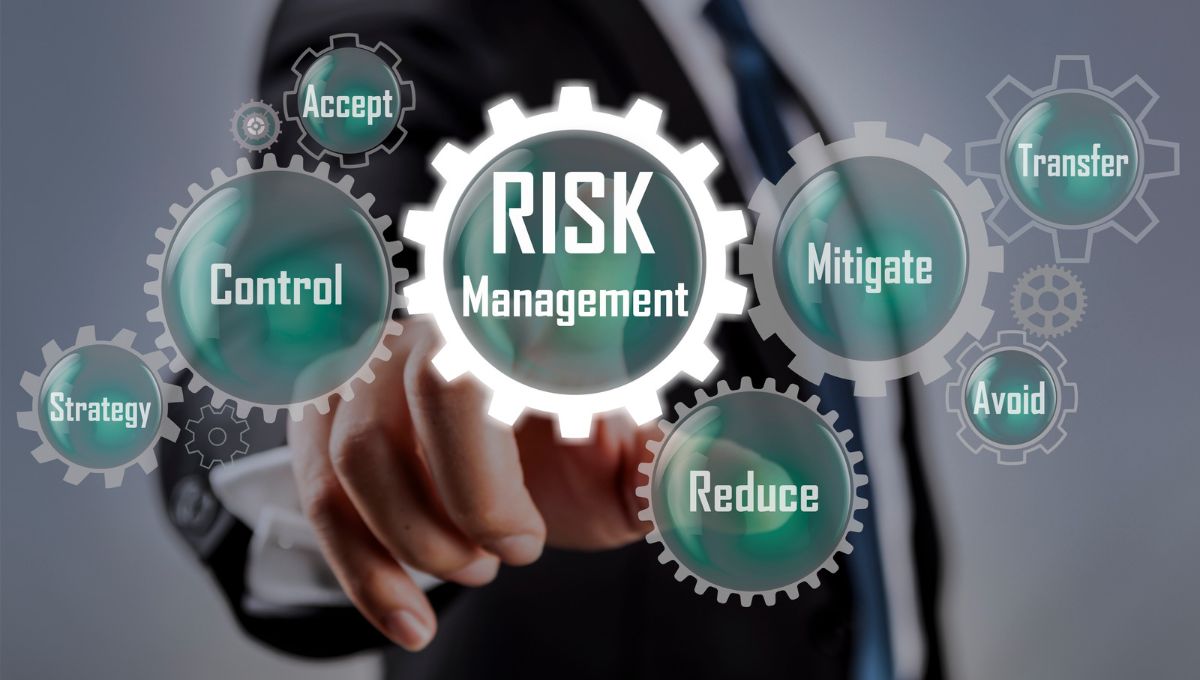
Untuk mengatasi saat terjadinya risiko atau merespons terhadap risiko, diperlukan proses manajemen risiko. Proses manajemen risiko adalah metode yang didefinisikan dengan jelas untuk memahami risiko dan peluang apa yang ada, bagaimana mereka dapat memengaruhi proyek atau organisasi, dan bagaimana meresponsnya.
Bagaimana cara mengatasi atau meresepons risiko?
Secara garis besar, terdapat 4 strategi manajemen risiko:
Menerima: Tidak melakukan tindakan apa pun dan hanya memantau. Dengan menerima risiko, seseorang menerima bahwa peristiwa itu mungkin terjadi dan tidak melakukan apa-apa. Misalnya, tidak membeli asuransi akan menjadi bentuk penerimaan risiko, Anda menerima sendiri beban keuangannya jika terjadi sesuatu pada dirinya, rumahnya, atau kendaraannya.
Menghindari: Menghilangkan ketidakpastian sepenuhnya atau memanfaatkan peluang. Dengan menghindari risiko, kemungkinan terjadinya kerugian dapat dihindari sama sekali. Contohnya seperti mobil seseorang tidak dapat dicuri jika mereka tidak memiliki mobil. Penghindaran risiko lebih efektif untuk risiko spekulatif seperti pembelian saham. Selain itu, patuhi peraturan dan rambu lalu lintas agar terhindar dari pidana atau denda.
Mitigasi (mengurangi): Mengurangi risiko atau meningkatkan peluang kemungkinan terjadinya dan/atau keparahan dampak. Dengan pengurangan risiko, peluang terjadinya peristiwa yang tidak terduga atau tidak diinginkan akan berkurang. Ini termasuk mengunci pintu mobil, mendapatkan perawatan medis, atau meninggikan lokasi rumah untuk daerah rawan banjir. Yang paling sering ditemukan di zaman digital adalah pengurangan kejahatan online dengan menetapkan manajemen identitas dan mendukung kesadaran akan keamanan.
Memindahkan (transfer)/membagi (share): Memindahkan tanggung jawab atas risiko kepada pihak ketiga yang akan menanggung konsekuensi dari masalah tersebut (berbagi manfaat dari peluang yang terwujud). Contoh yang paling umum ditemukan adalah memindahkan risiko kepada perusahaan asuransi, sehingga apabila terjadi kerusakan atau kerugian akibat risiko murni, perusahaan asuransi akan menutupi kerugian yang sudah disepakati di awal perjanjian. Daripada hanya berharap tidak terjadi peristiwa yang tidak merugikan, lebih baik berinvestasi pada asuransi umum, kesehatan atau jiwa.
Risiko murni selalu ada di kehidupan semua orang, dan Anda tidak tahu kapan Anda jatuh sakit, mengalami kecelakaan atau meninggal. Maka dari itu, kesehatan dan nyawa Anda sangat berharga. Masih banyak cita-cita yang ingin Anda capai dan momen yang ingin Anda rasakan bersama keluarga. Agar tidak mengalami kerugian finansial saat risiko terjadi, sebaiknya Anda memindahkan risiko kesehatan atau jiwa Anda ke perusahaan asuransi. Polis asuransi menjadi solusi bagi kelangsungan hidup keluarga Anda.
Jika Anda masih memiliki pertanyaan atau ingin berkonsultasi, silakan hubungi saya.
Daftar pustaka:
iEduNote. 3 Types of Risk in Insurance. Diakses pada 2022.
My New Markets. Pure vs. Speculative Risk. Diakses pada 2022.
Insuranceopedia. Pure Risk. Diakses pada 2022.
Founder Shield. Risk Management: Avoid, Reduce, Transfer or Accept? Diakses pada 2022.