Asuransi Unit Link atau produk asuransi yang dikaitkan dengan investasi (PAYDI) adalah produk asuransi yang menggabungkan investasi dan proteksi kepada pemegang polis. Asuransi unit link memberikan dua manfaat sekaligus, yaitu sebagai proteksi yang melindungi pemegang polis dari risiko (jatuh sakit atau meninggal), serta pengalokasian dana investasi ke dalam berbagai instrumen investasi, seperti saham, obligasi, atau reksadana, tergantung pada jenis portofolio investasi yang dipilih.
Tujuannya adalah memberikan proteksi kepada pemegang polis (atau tertanggung) dengan memindahkan risiko kepada perusahaan asuransi selama polis aktif. Dengan pindahnya risiko, maka perusahaan asuransi akan menanggung kerugian yang dialami pemegang polis. Sebagian uang yang disetorkan juga digunakan untuk berinvestasi, yang mana nilai tunainya tidak pasti karena tergantung pada kinerja investasi.
(Baca juga: Asuransi: Definisi, Jenis, Istilah)
Instrumen investasi
Anda dapat menyesuaikan portofolio investasi yang Anda inginkan dalam asuransi unit link Anda. Ini adalah beberapa contoh portofolio investasi yang umum ditemukan di asuransi unit link:
- Rupiah Cash Fund
- Rupiah Fixed Income Fund
- Rupiah Managed Fund Plus
- Rupiah Value Discovery Equity Fund
- Rupiah Infrastructure & Consumer Equity Fund
- Rupiah Equity Fund Plus
Manfaat tambahan asuransi unit link
Asuransi unit link umumnya memiliki manfaat dasar berupa asuransi jiwa, dan Anda juga dapat mengkustomisasi manfaat tambahan (rider) yang Anda inginkan di dalam asuransi Anda. Manfaat yang dapat Anda tambahkan antara lain:
- Asuransi kesehatan
- Asuransi penyakit kritis
- Asuransi jiwa berjangka (link term)
- Asuransi kecelakaan dan cacat total
- Manfaat bebas setor premi ketika terkena suatu penyakit (payor)
Asuransi unit link membebaskan Anda untuk memilih masa proteksi, manfaat tambahan (penyakit kritis/kecelakaan), jumlah uang pertanggungan, serta manfaat bebas premi ketika Anda terkena penyakit tertentu dan polis tetap aktif. Semakin panjang masa proteksi, semakin mahal juga biaya asuransi yang harus Anda bayar.
Semakin panjang masa pertanggungan artinya semakin besar risiko yang dipindahkan kepada perusahaan asuransi, maka preminya juga semakin mahal. Namun, perlu diingat apabila Anda memilih masa proteksi yang lebih pendek, maka perlindungan juga menjadi lebih pendek. Ketika Anda memutuskan untuk memperpanjang masa pertanggungan (upgrade) asuransi unit link Anda, maka Anda harus mengajukan permohonan kepada perusahaan asuransi. Permohonan akan ditinjau oleh perusahaan asuransi, dan tergantung pada hasil tinjauan tersebut, perusahaan asuransi akan memberikan jawaban apakah permohonan Anda diterima, ditolak atau diterima dengan kenaikan premi.
Penilaian perusahaan asuransi mengenai permohonan Anda tergantung pada kondisi kesehatan Anda saat ini. Misalnya, Anda terkena penyakit tertentu selama polis Anda aktif, maka perusahaan asuransi harus menanggung risiko yang lebih besar. Cara perusahaan asuransi menanggung risiko yang lebih besar adalah menaikkan premi Anda. Namun, bisa saja perusahaan asuransi menolak pengajuan Anda.
Uang pertanggungan yang semakin besar (khususnya untuk asuransi jiwa dan penyakit kritis) juga akan meningkatkan jumlah biaya asuransi Anda. Maka, dapat disimpulkan bahwa semakin lengkap manfaat yang Anda pilih dan semakin besar uang pertanggungannya, semakin mahal juga biaya asuransi dan premi yang harus Anda bayarkan.
Premi asuransi
Premi adalah sejumlah uang yang dibayarkan oleh Pemegang Polis kepada perusahaan berdasarkan Polis, di dalam premi sudah termasuk Biaya Akuisisi, Biaya Top-up (jika ada), Biaya Administrasi dan Biaya Asuransi.
Biaya akuisisi
Selama masa pertanggungan asuransi, ada biaya akuisisi yang harus dibayarkan. Pada tahun pertama dan kedua, 70% dari premi yang Anda setorkan akan dipotong untuk membayar biaya akuisisi tersebut. Sementara pada tahun ketiga hingga kelima, hanya 20% dari premi Anda digunakan untuk membayar biaya akuisisi ini.
Biaya asuransi
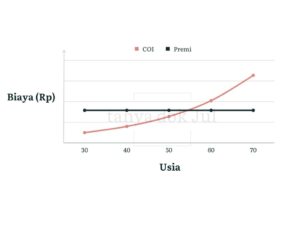
Biaya asuransi adalah biaya yang akan dikenakan selama Polis aktif dan besarnya bergantung pada riwayat kesehatan, usia, jenis kelamin, status merokok dan besarnya Uang Pertanggungan.
Anda dapat membedakan premi dengan biaya asuransi atau cost of insurance (COI) berdasarkan grafik di bawah ini. Pada asuransi unit link premi cenderung stabil meskipun dapat meningkat, sedangkan biaya asuransi meningkat seiring bertambahnya usia.
Biaya top-up
Seperti yang sudah Anda ketahui, premi yang Anda setorkan dipotong biaya asuransi dan biaya akuisisi, lalu sisanya dimasukkan ke dalam porsi investasi. Top-up adalah istilah yang digunakan untuk memasukkan uang tambahan ke dalam polis asuransi untuk menambah porsi investasi. Setiap kali Anda melakukan top-up, Anda akan dikenakan biaya yang umumnya berkisar di angka 5%.
Tujuan top-up adalah menambah nilai tunai di dalam polis asuransi Anda. Top-up dapat dilakukan bersamaan dengan pembayaran premi apabila tertera di dalam perjanjian Anda sebelum membeli polis. Namun, top-up juga dapat berarti menambahkan nilai tunai sewaktu-waktu Anda butuhkan.
Sebagai contoh, Anda sedang melakukan cuti premi, tetapi nilai tunai di dalam polis Anda sudah menipis. Agar polis tetap aktif, Anda melakukan top-up untuk menambah nilai tunai agar dapat digunakan untuk membayar biaya asuransi setiap bulannya. Jadi, uang yang sudah masuk ke porsi investasi ini langsung digunakan untuk membayar biaya asuransi Anda, sisa nilai tunai akan meningkat atau menurun sesuai dengan kinerja investasi.
Biaya pengelolaan dana
Biaya pengelolaan dana adalah biaya yang dibebankan sebagai upah dari pengelolaan investasi. Besarnya berbeda-beda, tergantung pada instrumen investasi yang Anda pilih.
Biaya pengalihan dana (switching)
Apabila Anda ingin mengganti instrumen investasi Anda di tengah perjalanan polis Anda, Anda mungkin atau tidak mungkin dikenakan biaya pengalihan dana.
Biaya penarikan
Biaya yang dikenakan apabila Pemegang Polis melakukan Penarikan (withdrawal) atas saldo di dalam polis Anda atau penebusan (surrender) polis pada waktu tertentu. Besarnya umumnya bergantung pada usia polis.
Cuti premi
Salah satu keuntungan lainnya dari asuransi unit link adalah cuti premi yang dapat Anda lakukan setelah 3 tahun menyetorkan premi. Setelah 3 tahun Anda menyetor premi, terdapat nilai tunai di dalam polis Anda yang dapat membayarkan biaya asuransi setiap bulan hingga waktu tertentu. Perlu diingat bahwa nilai tunai dan kinerja investasi tidaklah tetap, dan juga bergantung pada instrumen investasi yang Anda pilih.
Polis batal (lapsed)
Polis batal adalah ketika polis asuransi Anda tidak aktif dan Anda tidak lagi dilindungi oleh perusahaan asuransi.
Polis batal dapat disebabkan oleh alasan berikut:
- Apabila premi tidak dibayar lunas paling lambat dalam masa leluasa (grace period) dalam 3 tahun pertama
- Apabila Anda mengajukan cuti premi dan nilai tunai dalam polis tidak cukup untuk membayar biaya asuransi dan administrasi
Selain itu, polis dapat batal dan manfaat asuransi tidak dibayarkan apabila:
- Tidak jujur saat mengungkapkan data di awal pembelian polis
- Sudah memiliki kondisi sebelumnya dan tidak diberitahukan di awal pengajuan polis
- Meninggal dengan cara bunuh diri, melakukan kejahatan, membahayakan diri sendiri, mengonsumsi alkohol atau zat adiktif lainnya
Meskipun pendapatan dari portofolio investasi tidak pasti, Anda tetap akan mendapatkan proteksi selama masih ada nilai tunai yang dapat digunakan untuk membayarkan biaya asuransi setiap bulannya. Apabila nilai tunai sudah habis dan Anda tidak melakukan setoran premi atau top-up, maka polis asuransi Anda dapat menjadi tidak aktif (lapsed). Polis yang tidak aktif berarti Anda sudah tidak diproteksi lagi.
Itulah penjelasan mengenai asuransi unit link yang dapat Anda pelajari. Sebelum membeli asuransi apa pun, ada baiknya Anda membaca dengan teliti proposal dan polis Anda. Apabila Anda memiliki pertanyaan mengenai asuransi atau ingin berkonsultasi, silakan hubungi saya.