Perencanaan keuangan yang baik dapat membantu Anda mencapai cita-cita Anda, dimulai dari memenuhi kebutuhan sehari-hari Anda, meraih cita-cita Anda, menyiapkan dana pensiun, hingga menyiapkan warisan untuk keluarga Anda.
Cita-cita menurut Kamus Besar Bahasa Indonesia berarti keinginan yang selalu ada di dalam pikiran. Setiap orang memiliki cita-cita yang berbeda, contoh cita-cita bisa seperti membeli rumah idaman, membiayai pendidikan anak yang bercita-cita menjadi seorang profesional, jalan-jalan bersama keluarga, atau membuka bisnis yang Anda sukai.
Untuk itu, penting untuk merencanakan keuangan keluarga Anda agar dapat mewujudkan cita-cita Anda. Meskipun membutuhkan waktu lama, rencana yang disusun dengan baik dapat membantu Anda mencapai tujuan Anda dengan lebih cepat.
Apa itu perencanaan keuangan?
Agar dapat mencapai cita-cita Anda di masa depan yang umumnya memerlukan uang yang cukup banyak, diperlukan perencanaan keuangan. Perencanaan keuangan adalah proses manajemen sumber dana dengan strategi yang bertujuan untuk mencapai impian Anda.
Menurut Financial Planning Standards Board (FPSB) Indonesia, perencanaan keuangan adalah proses mencapai tujuan hidup seseorang melalui manajemen keuangan secara terintegrasi dan terencana. Perencanaan keuangan dibutuhkan agar bisa mencapai kebutuhan-kebutuhan keuangan di masa kini dan masa depan.
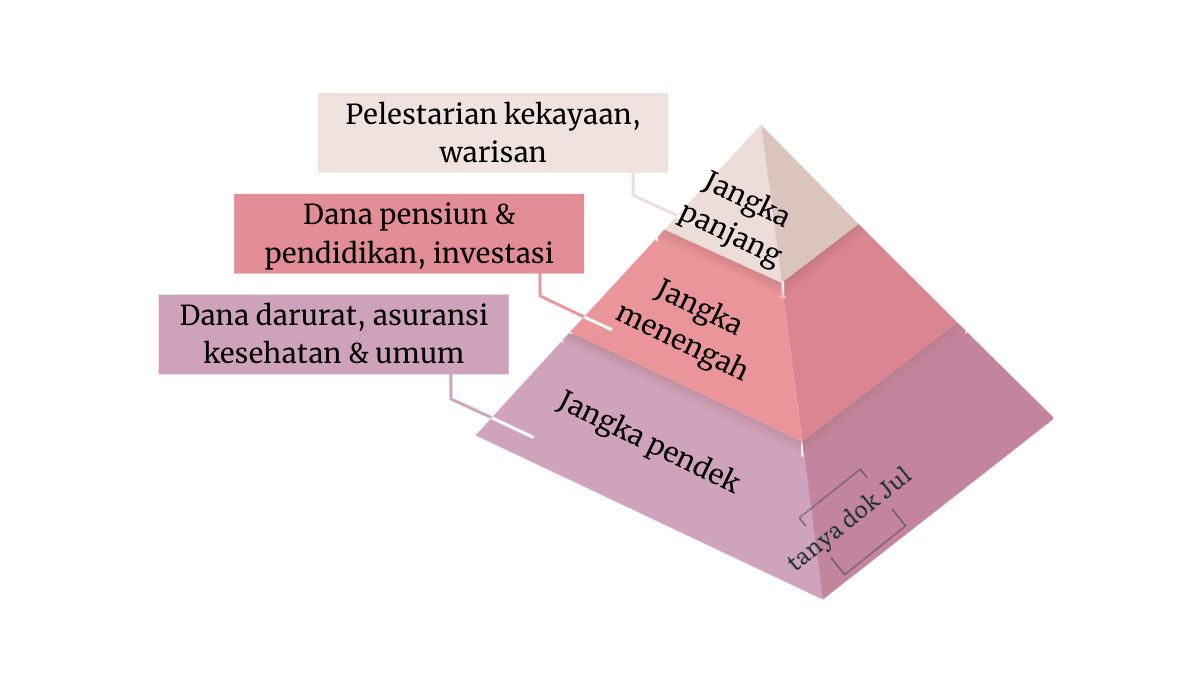
Untuk memahaminya Anda memerlukan piramida perencanaan keuangan.
Piramida perencanaan keuangan
1. Proteksi keuangan
Seperti yang terlihat di dalam gambar piramida perencanaan keuangan di atas ini, pertama-tama Anda harus membangun sebuah piramida mulai dari dasar. Dasar pondasi ini dibangun dengan melakukan perencanaan keuangan jangka pendek.
Hal-hal yang dapat menyebabkan keuangan keluarga Anda terganggu dalam jangka pendek antara lain:
- Jatuh sakit
- Mengalami kecelakaan
- Kematian
- Cacat
Apabila salah satu dari kejadian yang tidak diinginkan terjadi, maka Anda dapat mengalami kerugian finansial yang besar. Misalnya Anda mengalami kecelakaan yang mengharuskan Anda untuk menjalankan prosedur operasi di rumah sakit, maka biaya yang timbul akibat kejadian yang tidak diinginkan ini harus Anda tanggung sendiri jika Anda tidak memiliki asuransi.
Asuransi kesehatan dapat menanggung biaya pengobatan di rumah sakit, dan asuransi kendaraan dapat menanggung biaya perbaikan kendaraan akibat kecelakaan tersebut. Dengan itu, Anda tidak perlu mengeluarkan uang atau hanya perlu mengeluarkan uang sedikit saat terjadi kecelakaan.
Jangan sampai kondisi yang tidak pasti ini membuat Anda harus mengeluarkan uang lebih besar daripada budget pengeluaran bulanan Anda. Risiko ketidakpastian di dalam kehidupan dapat Anda pindahkan kepada perusahaan asuransi, dan perusahaan asuransi yang menanggung kerugian yang Anda alami.
Tujuan Anda memulai dari dasar piramida adalah membangun pondasi proteksi keuangan. Anda hanya akan bisa menabung ketika Anda memastikan tidak ada biaya yang harus Anda keluarkan di luar rencana Anda.
Pelunasan hutang juga menjadi salah satu fokus proteksi keuangan Anda agar tidak ada hutang yang melilit di masa depan atau bahkan hingga berbunga dan menjadi beban Anda.
2. Akumulasi
Ketika Anda sudah memiliki uang yang lebih banyak untuk ditabung, maka saatnya Anda mengumpulkan kekayaan untuk masa depan Anda. Tingkat kedua dari piramida perencanaan keuangan berfokus pada persiapan uang yang membutuhkan waktu lebih lama untuk mengumpulkannya, seperti dana pensiun, dana pendidikan, rencana membeli rumah, rencana berlibur hingga investasi seperti membeli emas, saham, atau tanah.
Bisa juga ketika Anda memilih untuk berinvestasi, Anda mengharapkan hasil atau return atas investasi dapat dicairkan atau digunakan untuk cita-cita di masa depan Anda. Selain itu, asuransi penyakit kritis juga dapat Anda gunakan untuk persiapan dana pensiun Anda.
3. Pelestarian kekayaan
Langkah terakhir adalah pelestarian kekayaan, yang berarti memberikan kekayaan atau aset kepada orang-orang yang Anda cintai, seperti membelikan rumah untuk anak Anda, menyiapkan warisan untuk memastikan anak Anda hidup yang layak meskipun Anda sudah meninggal.
Aset yang Anda tinggalkan dapat berupa aset fisik seperti tanah, rumah, bangunan, emas, hingga aset finansial seperti saham, obligasi atau reksa dana. Namun, Anda juga dapat memberikan tanda kasih sayang berupa asuransi jiwa yang ahli warisnya adalah keluarga Anda.
Kesimpulannya adalah persiapkan diri Anda untuk kejadian yang tidak dapat Anda kontrol, baru kemudian persiapkan dana untuk meraih cita-cita Anda.
Coba bayangkan, apabila Anda mengumpulkan uang untuk berinvestasi (langkah kedua) tanpa membeli asuransi, maka pada saat terjadi musibah seperti anggota keluarga yang jatuh sakit, atau mengalami kecelakaan, Anda harus mengambil dana dari tabungan Anda untuk membayar tagihan rumah sakit atau perawatan lainnya. Apabila Anda sudah membeli aset, maka dana Anda tidak likuid dan membutuhkan waktu untuk mencairkannya (contoh: deposito, tanah, rumah, emas). Maka dari itu, penting untuk mengutamakan proteksi keuangan jangka pendek sebelum Anda membeli aset lainnya.
Bagaimana cara asuransi memproteksi aset Anda?
Seperti yang sudah dibahas di artikel mengenai asuransi, asuransi bertujuan untuk memindahkan risiko yang Anda alami kepada perusahaan asuransi. Perusahaan asuransi menanggung biaya kerugian yang Anda alami, sehingga Anda tidak usah mengeluarkan biaya apa pun pada saat terjadi risiko.
Bayangkan apabila contoh di atas terjadi, Anda harus mengeluarkan uang yang besar untuk membayar tagihan rumah sakit, atau bahkan mencairkan deposito, menjual saham atau aset yang Anda miliki karena harus membayar biaya tidak terduga ini. Bahkan, apabila Anda kehilangan mobil tanpa memiliki asuransi mobil, maka Anda harus mengeluarkan uang untuk membeli sebuah mobil pengganti. Dengan adanya asuransi, risiko Anda sakit, kehilangan atau kerusakan mobil dapat dipindahkan kepada perusahaan asuransi.
Opsi lain yang dapat Anda lakukan adalah meminta bantuan kepada orang lain untuk mengumpulkan dana, tetapi apakah tidak lebih baik Anda menyiapkan segala sesuatu sebelum kejadian? Pepatah berkata, “Sedia payung sebelum hujan”, dan yang Anda dapat lakukan adalah mempersiapkan diri Anda dan keluarga akan risiko terjadinya kejadian yang tidak terduga. Dengan membeli sebuah payung dan membawanya saat Anda keluar, maka saat terjadi kejadian Anda dapat membuka payung Anda agar pakaian Anda tidak basah.
Begitu juga dengan adanya asuransi, saat terjadi kejadian yang tidak diinginkan, Anda dapat mengajukan klaim asuransi Anda untuk membayar tagihan, tanpa harus menjual aset Anda dalam bentuk apa pun.
Kesimpulannya adalah gunakan uang Anda untuk kebutuhan sehari-hari dan rencanakan biaya tidak terduga dahulu, baru kemudian disimpan atau diinvestasikan. Apabila Anda memiliki pertanyaan atau ingin merencanakan keuangan Anda, silakan hubungi saya.